JAKARTA, djakartanetwork.com — Bank Indonesia (BI) kembali memberikan ruang bagi perbankan untuk menyalurkan kredit properti dengan rasio pembiayaan hingga 100 persen. Kebijakan Loan to Value (LTV) dan Financing to Value (FTV) tersebut diperpanjang hingga 31 Desember 2027 sebagai bagian dari upaya menjaga momentum pertumbuhan kredit sekaligus mendorong aktivitas sektor properti.
Keputusan tersebut menjadi salah satu instrumen yang berpotensi memengaruhi pergerakan bisnis perumahan nasional. Dengan batas pembiayaan mencapai 100 persen dari nilai agunan, perbankan memiliki ruang untuk menawarkan fasilitas kredit dengan kebutuhan uang muka yang lebih rendah kepada calon pembeli yang memenuhi persyaratan.
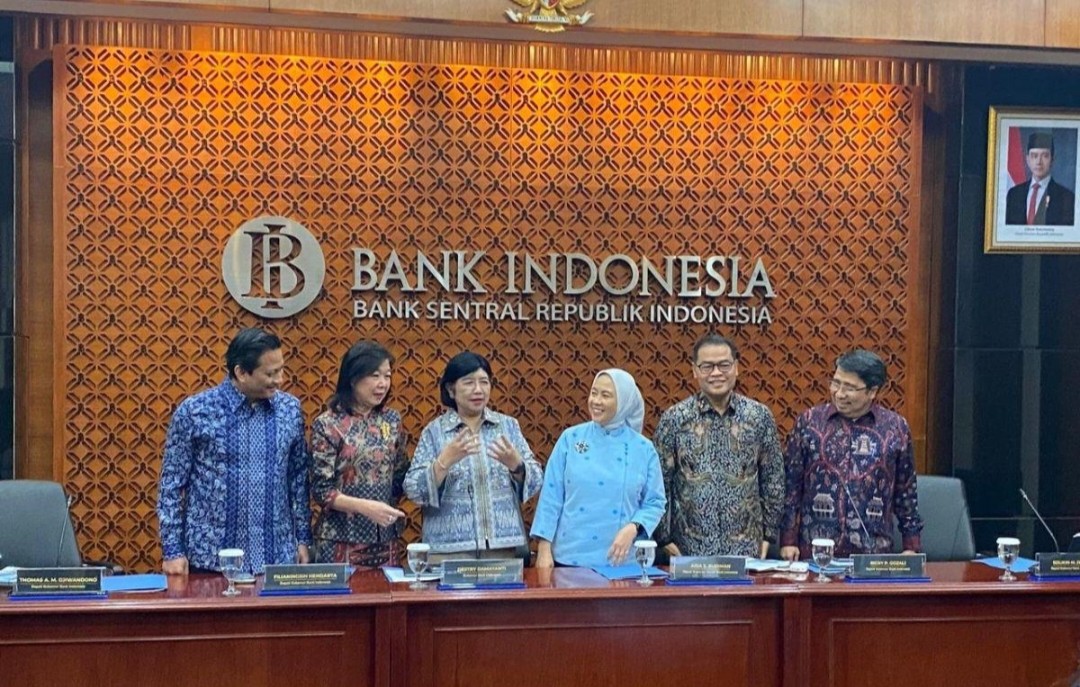
Dalam kebijakan yang diumumkan melalui hasil Rapat Dewan Gubernur Oktober 2026, BI mempertahankan rasio LTV/FTV maksimal 100 persen untuk pembiayaan properti. Ketentuan ini mencakup rumah tapak, rumah susun, serta rumah toko (ruko) dan rumah kantor (rukan).
Fasilitas tersebut berlaku bagi bank yang memenuhi persyaratan rasio kredit bermasalah atau Non-Performing Loan (NPL) dan pembiayaan bermasalah atau Non-Performing Financing (NPF) sesuai ketentuan BI.
Dari sisi industri perbankan, kelonggaran tersebut memberikan fleksibilitas dalam mengembangkan portofolio kredit properti. Bank memiliki kesempatan memperluas pembiayaan kepada segmen konsumen yang selama ini menghadapi keterbatasan dana awal untuk membeli hunian.
Sementara bagi pengembang, kebijakan ini berpotensi memperluas pasar calon konsumen. Hambatan uang muka yang selama ini menjadi salah satu pertimbangan pembelian rumah dapat memperoleh alternatif pembiayaan melalui fasilitas yang ditawarkan perbankan.
Dampaknya juga berpotensi menjalar ke sektor pendukung, mulai dari industri bahan bangunan, jasa konstruksi, kontraktor, desain arsitektur, hingga perdagangan perlengkapan rumah tangga. Peningkatan transaksi properti dapat menciptakan aktivitas ekonomi yang lebih luas apabila diikuti realisasi pembangunan dan penyerapan unit hunian.
Meski demikian, rasio pembiayaan 100 persen tidak berarti seluruh pembeli otomatis memperoleh fasilitas tanpa uang muka. Persetujuan kredit tetap bergantung pada hasil penilaian bank, kemampuan membayar debitur, kualitas riwayat kredit, nilai agunan, serta kebijakan internal masing-masing lembaga keuangan.
Kebijakan LTV/FTV juga bukan instrumen baru. Bank Indonesia telah melakukan pelonggaran secara bertahap dalam beberapa tahun terakhir. Batas pembiayaan hingga 100 persen mulai diterapkan sebagai bagian dari stimulus sektor properti dan kemudian diperpanjang sesuai evaluasi kebijakan makroprudensial.
Di tengah dinamika pasar perumahan, keberlanjutan kebijakan tersebut menjadi salah satu faktor yang dapat mendukung aktivitas pembiayaan pada 2027. Namun, efektivitasnya tetap bergantung pada daya beli masyarakat, tingkat suku bunga kredit, harga tanah, serta ketersediaan hunian yang sesuai dengan kemampuan konsumen.
Bagi industri properti, tantangan berikutnya bukan hanya meningkatkan penjualan melalui kemudahan pembiayaan, melainkan menghadirkan produk hunian dengan harga yang terjangkau dan sesuai kebutuhan pasar.
Dengan demikian, perpanjangan LTV/FTV hingga 2027 membuka peluang bagi perbankan dan pengembang untuk memperluas aktivitas bisnis. Namun, pertumbuhan sektor properti tetap membutuhkan keseimbangan antara ekspansi kredit, kemampuan bayar konsumen, dan pengelolaan risiko pembiayaan. (Jo)