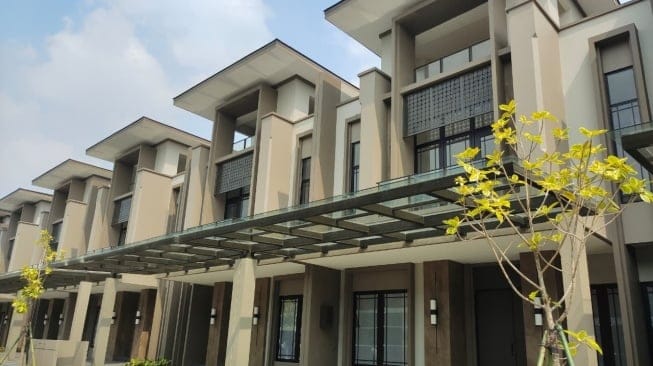
JAKARTA, djakartanetwork.com – Pasar properti residensial di Jakarta dan sekitarnya masih memiliki peluang di tengah kebutuhan hunian masyarakat. Namun, calon pembeli perlu mempertimbangkan kemampuan finansial, lokasi, akses transportasi, hingga kualitas bangunan sebelum memutuskan membeli rumah.
Data Bank Indonesia (BI) menunjukkan harga properti residensial di pasar primer pada triwulan II 2026 tumbuh 0,69 persen secara tahunan. Angka tersebut sedikit meningkat dibandingkan pertumbuhan pada triwulan sebelumnya sebesar 0,62 persen.
Dari sisi penjualan, pasar menunjukkan perbaikan meski masih mengalami kontraksi 2,36 persen secara tahunan. Kondisi ini lebih baik dibandingkan kontraksi sebesar 25,67 persen pada triwulan I 2026. Peningkatan penjualan terutama didorong oleh rumah tipe kecil dan besar, sementara penjualan rumah tipe menengah masih terbatas.
Data tersebut menggambarkan bahwa pasar properti belum sepenuhnya pulih secara merata. Pergerakan harga yang relatif terbatas juga menunjukkan pentingnya melihat kondisi permintaan dan kemampuan beli masyarakat, bukan hanya mengandalkan asumsi bahwa harga rumah selalu meningkat.
Di Jakarta, kebutuhan hunian juga berkaitan dengan keterjangkauan harga dan ketersediaan rumah yang sesuai dengan kemampuan penghasilan masyarakat. Data Badan Pusat Statistik (BPS) menunjukkan bahwa pada 2026, persentase rumah tangga yang belum memiliki rumah atau masuk kategori backlog kepemilikan rumah mencapai 39,36 persen di DKI Jakarta.
Angka tersebut menunjukkan masih besarnya tantangan kepemilikan hunian di Ibu Kota. Meski demikian, indikator backlog tidak secara langsung menggambarkan jumlah transaksi atau permintaan rumah yang terjadi pada periode tertentu.
Konsumen Perlu Menghitung Kemampuan Finansial
Di tengah dinamika pasar, calon pembeli perlu menjadikan kemampuan finansial sebagai pertimbangan utama. Harga rumah yang terlihat menarik belum tentu sesuai apabila uang muka, cicilan, biaya administrasi, pajak, dan biaya perawatan melampaui kemampuan keuangan keluarga.
Bagi konsumen yang menggunakan Kredit Pemilikan Rumah (KPR), perhitungan sebaiknya tidak berhenti pada besaran cicilan bulanan. Calon pembeli juga perlu memperhitungkan biaya hidup rutin, kebutuhan pendidikan, dana darurat, serta kemungkinan perubahan pendapatan.
Data BI mencatat KPR masih menjadi pilihan utama pembelian rumah di pasar primer, dengan pangsa sebesar 70,05 persen pada triwulan II 2026.
Karena itu, membandingkan penawaran dari beberapa bank, memahami suku bunga dan ketentuan cicilan, serta memeriksa seluruh biaya yang terkait dengan kredit menjadi langkah penting sebelum menandatangani perjanjian.
Lokasi dan Akses Menentukan Kenyamanan Hunian
Selain harga, lokasi menjadi faktor yang perlu diperhatikan saat memilih rumah. Konsumen sebaiknya memeriksa jarak menuju tempat kerja, akses transportasi umum, fasilitas kesehatan, sekolah, pusat belanja, serta kondisi jalan menuju kawasan perumahan.
Rumah dengan harga lebih rendah tetapi jauh dari pusat aktivitas dapat menimbulkan pengeluaran transportasi dan waktu perjalanan yang lebih besar. Sebaliknya, hunian yang memiliki akses memadai dapat membantu menunjang aktivitas sehari-hari.
Calon pembeli juga disarankan mengunjungi lokasi pada waktu berbeda, termasuk pagi dan sore hari. Langkah ini dapat membantu melihat kondisi lalu lintas, kebisingan, keamanan lingkungan, serta potensi genangan ketika hujan.
Periksa Bangunan dan Legalitas Sebelum Membeli
Kualitas bangunan tidak boleh diabaikan. Konsumen perlu memeriksa kondisi atap, dinding, lantai, instalasi listrik, saluran air, ventilasi, pencahayaan, serta potensi kebocoran atau kerusakan lainnya.
Jika diperlukan, pemeriksaan dapat dilakukan bersama tenaga teknis independen agar calon pembeli mengetahui kemungkinan biaya perbaikan sebelum transaksi.
Legalitas juga harus menjadi perhatian utama. Konsumen perlu memeriksa status dan keaslian sertifikat tanah, kesesuaian identitas penjual, perizinan yang relevan, serta status pembebanan atau sengketa atas properti tersebut. Untuk pembelian dari pengembang, periksa pula dokumen proyek, jadwal serah terima, dan ketentuan dalam perjanjian jual beli.
Pemeriksaan dokumen dapat dibantu oleh notaris atau Pejabat Pembuat Akta Tanah (PPAT) sesuai tahapan transaksi. Konsumen sebaiknya tidak terburu-buru membayar sebelum memperoleh kejelasan mengenai objek dan legalitas rumah yang akan dibeli.
Sesuaikan Rumah dengan Kebutuhan Jangka Panjang
Rumah idaman tidak selalu berarti bangunan terbesar atau berada di kawasan paling populer. Pilihan yang tepat adalah hunian yang sesuai dengan kebutuhan keluarga, kemampuan keuangan, serta rencana hidup dalam beberapa tahun ke depan.
Calon pembeli dapat mempertimbangkan jumlah kamar, kemungkinan penambahan anggota keluarga, kebutuhan ruang kerja, akses bagi anggota keluarga lanjut usia, dan biaya perawatan rutin.
Bagi konsumen yang membeli rumah sebagai investasi, potensi kenaikan harga bukan satu-satunya ukuran. Kemudahan menjual kembali, permintaan sewa, biaya kepemilikan, dan perkembangan kawasan perlu diperhitungkan agar keputusan pembelian tidak hanya bergantung pada spekulasi.
Di tengah pasar properti yang masih bergerak selektif, keputusan membeli rumah sebaiknya didasarkan pada data, pemeriksaan langsung, dan perhitungan keuangan yang realistis. Dengan demikian, konsumen tidak hanya mendapatkan bangunan untuk ditempati, tetapi juga hunian yang layak, aman, dan sesuai dengan kemampuan jangka panjang. (SH)