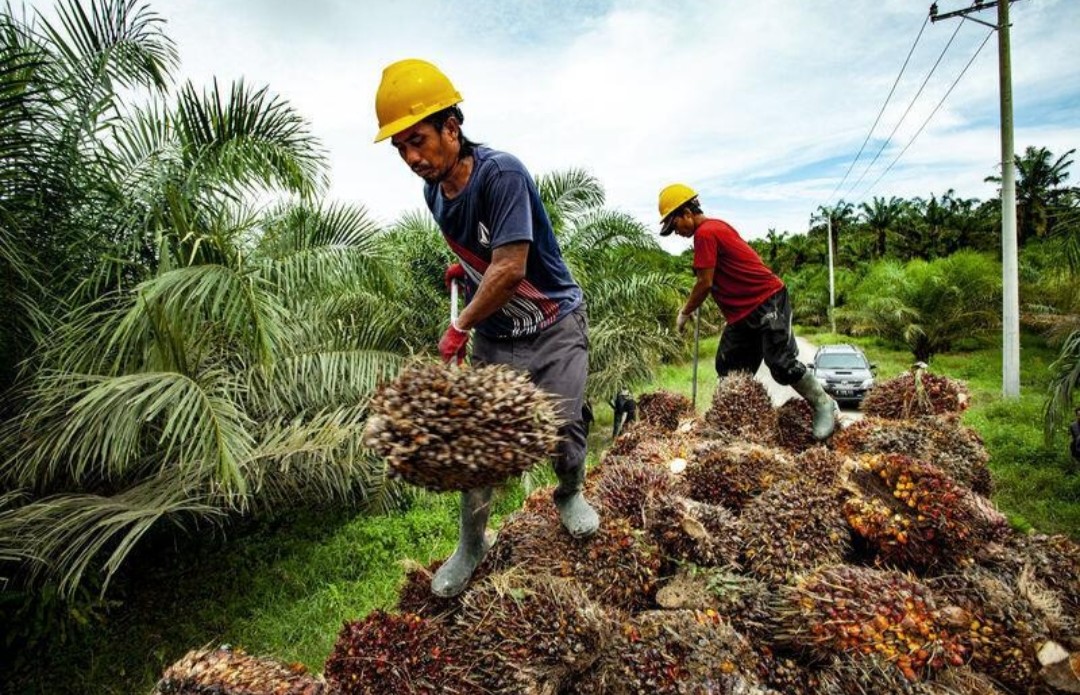
PEKANBARU, djakartanetwork.com – Dugaan tindak pidana perpajakan yang menyeret seorang pengusaha pemasok tandan buah segar (TBS) kelapa sawit di Riau mengungkap persoalan serius dalam kepatuhan pembayaran pajak. Tersangka berinisial SAB diduga memungut Pajak Pertambahan Nilai (PPN) dari pembeli, tetapi tidak menyetorkan uang pajak tersebut ke kas negara.
Berdasarkan keterangan Kantor Wilayah Direktorat Jenderal Pajak (Kanwil DJP) Riau, dugaan perbuatan tersebut berlangsung selama satu tahun, terhitung sejak Januari hingga Desember 2022.
Dalam menjalankan aktivitas usahanya, SAB diduga melakukan transaksi jual beli atau pemasokan TBS kelapa sawit dengan sejumlah pembeli. Dari transaksi tersebut, tersangka memungut PPN sebagaimana tercantum dalam faktur pajak.
Namun, pajak yang telah dipungut dari pembeli itu diduga tidak disetorkan sebagaimana mestinya. Akibatnya, negara diperkirakan mengalami kerugian pendapatan sekurang-kurangnya Rp23 miliar.
Kasus tersebut terungkap setelah penyidik melakukan penelusuran dan analisis terhadap data perpajakan. Dari hasil penyidikan, ditemukan dugaan ketidakpatuhan dalam pemenuhan kewajiban penyetoran PPN yang telah dipungut.
Kepala Kanwil DJP Riau, Hermiyana, menyampaikan bahwa penanganan perkara tersebut merupakan bagian dari upaya penegakan hukum di bidang perpajakan sekaligus pengamanan penerimaan negara.
Setelah melalui proses penyidikan, berkas perkara dinyatakan lengkap atau P-21 oleh Kejaksaan Tinggi Riau. Selanjutnya, penyidik PPNS Kanwil DJP Riau menyerahkan tersangka beserta barang bukti kepada Kejaksaan Negeri Pekanbaru pada Kamis (29/10/2026).
Kepala Seksi Intelijen Kejari Pekanbaru, Mey Ziko, dalam keterangan yang diberitakan sejumlah media, menyampaikan bahwa tersangka telah diserahkan untuk menjalani proses hukum lebih lanjut. Penahanan dilakukan di Rutan Kelas I Pekanbaru.
Secara hukum, dugaan perbuatan tersebut berkaitan dengan Pasal 39 ayat (1) huruf i Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), yakni tidak menyetorkan pajak yang telah dipotong atau dipungut.
Perkara ini menjadi perhatian karena pajak yang diduga tidak disetorkan bukan sekadar kewajiban administratif perusahaan. PPN yang telah dipungut dari pembeli merupakan penerimaan negara yang wajib disetorkan sesuai ketentuan perpajakan.
Hingga berita ini disusun, proses hukum terhadap tersangka masih berlanjut. Penentuan kesalahan dan pertanggungjawaban pidana sepenuhnya menjadi kewenangan pengadilan.
Redaksi djakartanetwork.com membuka ruang hak jawab bagi pihak yang tersebut dalam pemberitaan ini, sesuai dengan undang undang pers. (AY)