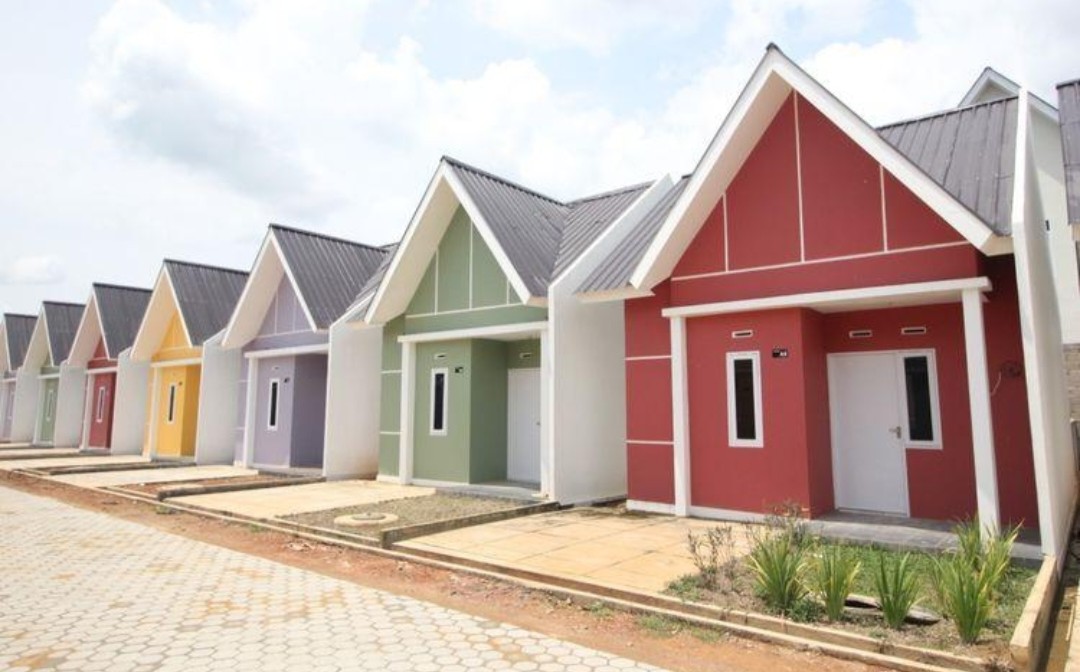
JAKARTA, djakartanetwork.com — Pasar properti residensial Indonesia masih menghadapi tantangan untuk mendorong penjualan rumah baru. Meski harga rumah tumbuh terbatas pada triwulan II 2026, transaksi di pasar primer masih mengalami kontraksi, menandakan pemulihan permintaan belum berlangsung merata.
Bank Indonesia (BI) mencatat Indeks Harga Properti Residensial (IHPR) pasar primer tumbuh 0,69 persen secara tahunan (year-on-year/yoy) pada triwulan II 2026. Pertumbuhan tersebut sedikit lebih tinggi dibandingkan triwulan sebelumnya yang mencapai 0,62 persen.
Di sisi lain, penjualan rumah primer masih terkontraksi 2,36 persen secara tahunan. Meski belum tumbuh positif, angka itu menunjukkan perbaikan dibandingkan triwulan I 2026 yang mencatat kontraksi sebesar 25,67 persen.
Perbedaan antara pergerakan harga dan penjualan tersebut menjadi gambaran penting bagi industri properti. Harga rumah masih meningkat, sementara permintaan belum sepenuhnya pulih. Kondisi ini membuat akses pembiayaan dan kemampuan konsumen membayar cicilan tetap menjadi faktor penting dalam keputusan pembelian hunian.
Hasil Survei Harga Properti Residensial BI menunjukkan Kredit Pemilikan Rumah (KPR) masih menjadi pilihan utama konsumen di pasar primer. Pada triwulan II 2026, pembelian rumah melalui KPR mencapai 70,05 persen dari keseluruhan skema pembelian yang tercatat dalam survei.
Dominasi KPR menunjukkan bahwa fasilitas kredit memiliki peran besar dalam transaksi rumah baru. Namun, besarnya penggunaan pembiayaan perbankan tidak serta-merta membuktikan daya beli masyarakat telah menguat. Kemampuan memenuhi persyaratan kredit, membayar uang muka, dan menjaga kelancaran cicilan tetap menjadi pertimbangan bagi calon pembeli.
Dari sisi pengembang, pembiayaan pembangunan properti masih didominasi dana internal perusahaan. BI mencatat sumber tersebut mencakup 73,28 persen dari total kebutuhan pembiayaan pembangunan properti residensial pada periode yang sama.
Sementara itu, perkembangan penjualan berbeda menurut tipe hunian. BI mencatat perbaikan penjualan rumah tipe kecil dan tipe besar, sedangkan penjualan rumah tipe menengah masih terbatas. Kondisi ini memperlihatkan bahwa pemulihan pasar tidak berlangsung seragam di seluruh segmen.
Angka pertumbuhan harga nasional juga perlu dibaca secara proporsional. IHPR mengukur perkembangan harga rumah baru di pasar primer, sehingga tidak otomatis menggambarkan perubahan harga seluruh rumah, termasuk hunian bekas, di setiap daerah.
Bagi masyarakat yang berencana membeli rumah, harga jual bukan satu-satunya faktor penentu. Besaran uang muka, suku bunga kredit, tenor pinjaman, lokasi, dan biaya hidup turut memengaruhi kemampuan rumah tangga untuk memiliki hunian.
Data BI pada triwulan II 2026 menunjukkan adanya perbaikan penjualan dibandingkan awal tahun, tetapi pasar properti residensial belum sepenuhnya kembali tumbuh positif. Perkembangan transaksi dan akses pembiayaan masih menjadi indikator penting untuk menilai keberlanjutan pemulihan sektor perumahan. (Denjojo)